
-
 Ломбард «Тутанхамон»
- Полезная информация
- Чем ломбард отличается от микрозаймов и кредитов
Чем ломбард отличается от микрозаймов и кредитов
Когда деньги нужны на короткий срок, вариантов несколько: обратиться в банк за кредитом, оформить микрозаем или получить заем под залог украшения в ломбарде.
На первый взгляд все эти способы решают одну задачу — позволяют получить необходимую сумму сейчас и вернуть ее позже. Но устроены они по-разному. Отличаются требования к заемщику, порядок оформления, сроки и, что особенно важно, последствия, если вернуть деньги вовремя не получилось.
Главное отличие ломбарда — заем обеспечен залогом
В банке или микрофинансовой организации деньги выдаются заемщику без передачи имущества в залог либо с другими видами обеспечения. Поэтому компании необходимо оценить, сможет ли человек вернуть долг.
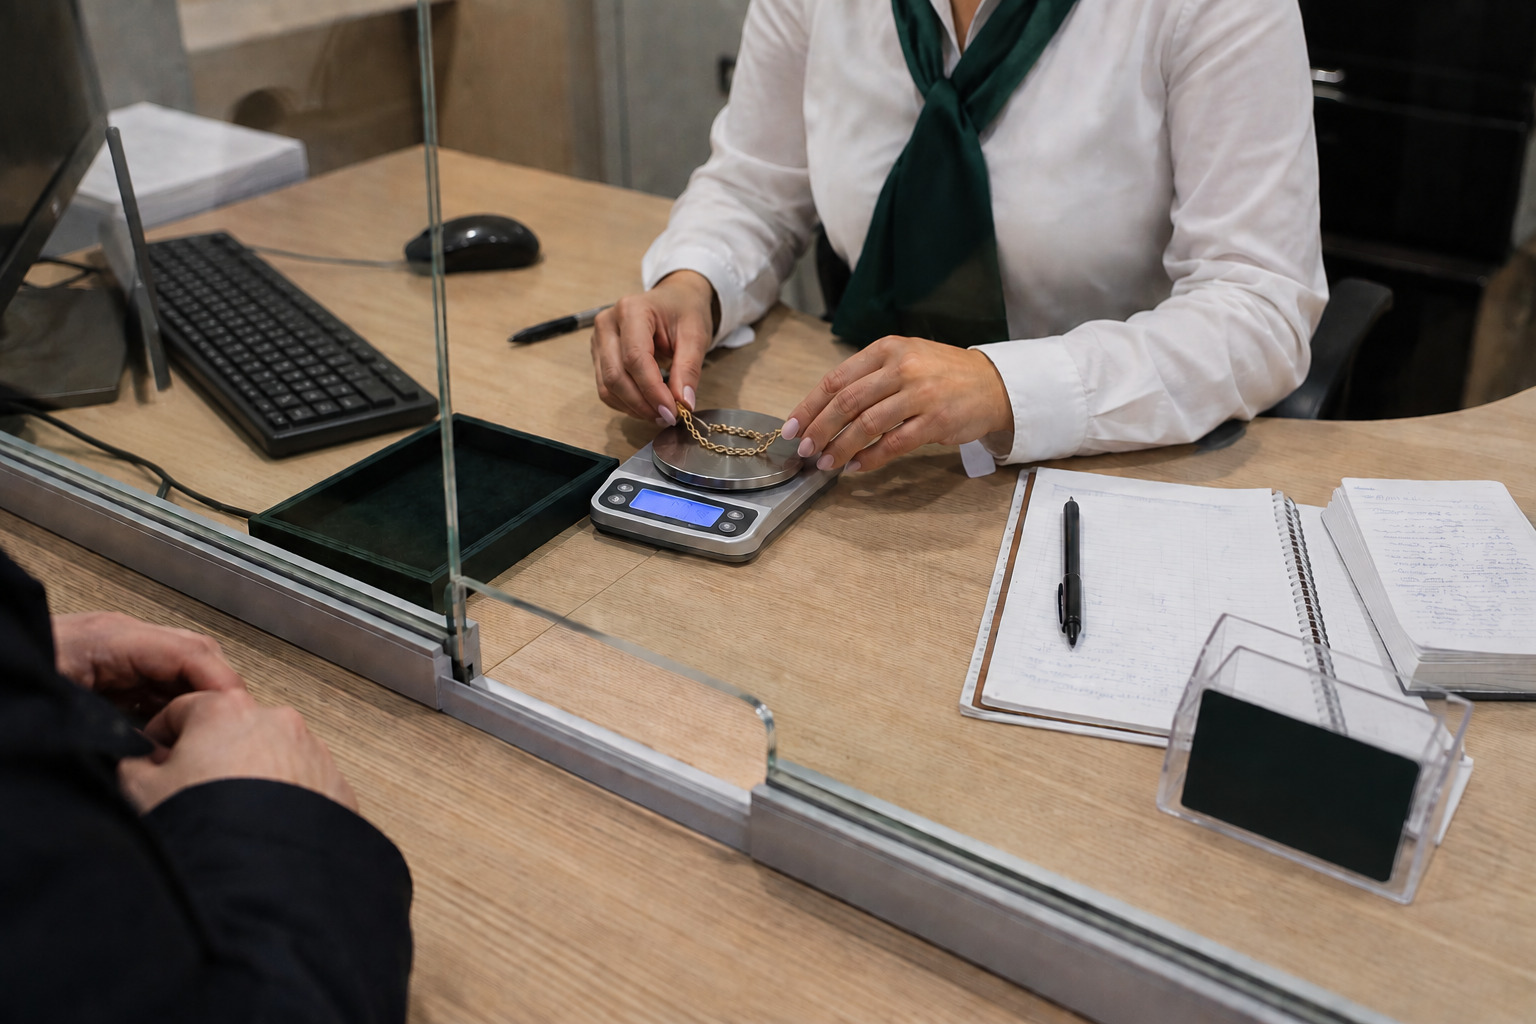
В ломбарде обеспечением займа становится само украшение. Его оценивают, согласовывают с клиентом сумму и после оформления договора принимают на ответственное хранение.
Именно наличие залога определяет многие особенности такого займа.
Нужны ли справки и проверка кредитной истории
При обращении в банк могут потребоваться сведения о доходах, занятости и других обязательствах. Банк также оценивает кредитную историю и принимает решение об одобрении заявки.
В ломбарде подтверждать доход и место работы не нужно. Кредитная история также не влияет на возможность получения займа. Для оформления достаточно документа, удостоверяющего личность, — чаще всего паспорта — и самого украшения.
Сколько времени занимает оформление
Получение банковского кредита может потребовать времени на заполнение заявки, проверку данных и принятие решения. В микрофинансовых организациях процесс обычно быстрее.
В ломбарде решение о сумме займа принимается после оценки изделия. Если предложенные условия устраивают клиента, можно сразу оформить договор и получить деньги. При этом у нас сама оценка бесплатна. Если предложенная сумма не подходит, оформлять заем необязательно.
Что будет, если не вернуть деньги вовремя
Здесь находится одно из наиболее существенных отличий займа в ломбарде от кредита или микрозайма.
При просрочке банковского кредита или микрозайма задолженность остается за заемщиком. Могут начисляться предусмотренные договором неустойки, а взыскание долга может продолжаться в установленном порядке.
В ломбарде обязательства обеспечены конкретным залогом. Если клиент в итоге принимает решение не выкупать украшение, после истечения предусмотренных законом сроков ломбард получает право его реализовать. Клиенту при этом не нужно продолжать погашать заем или вносить дополнительные платежи.
Влияет ли заем в ломбарде на кредитную историю
Еще одно отличие связано с кредитной историей.
При оформлении кредита банк передает сведения в бюро кредитных историй. Информация о платежах и просрочках учитывается при формировании кредитной истории заемщика.
Заем в ломбарде устроен иначе: ответственность клиента ограничена заложенным имуществом. Поэтому невозможность выкупить украшение не превращается в задолженность, которую человеку необходимо выплачивать после реализации залога. Просрочка или отказ от выкупа украшения не ухудшают кредитную историю клиента.
Что выбрать: ломбард, микрозаем или кредит
Кредит, микрозаем и заем в ломбарде - разные финансовые инструменты, несмотря на внешнее сходство.
Банковский кредит может быть удобен, когда требуется крупная сумма на длительный срок и есть время на оформление. Микрозаем позволяет быстро получить небольшую сумму без залога, но при выборе важно внимательно изучить стоимость займа и условия договора.
В случае с ломбардом деньги выдаются под конкретное имущество. Не нужно подтверждать доход, проходить оценку платежеспособности или ждать одобрения кредита. Условия займа фиксируются в договоре, а переданное украшение находится на ответственном хранении и остается застрахованным за счет компании.
Перед оформлением любого займа важно оценить сумму, срок и предстоящие расходы и выбрать вариант, который подходит именно для конкретной ситуации.
Предлагаем вам почитать другие наши статьи:
